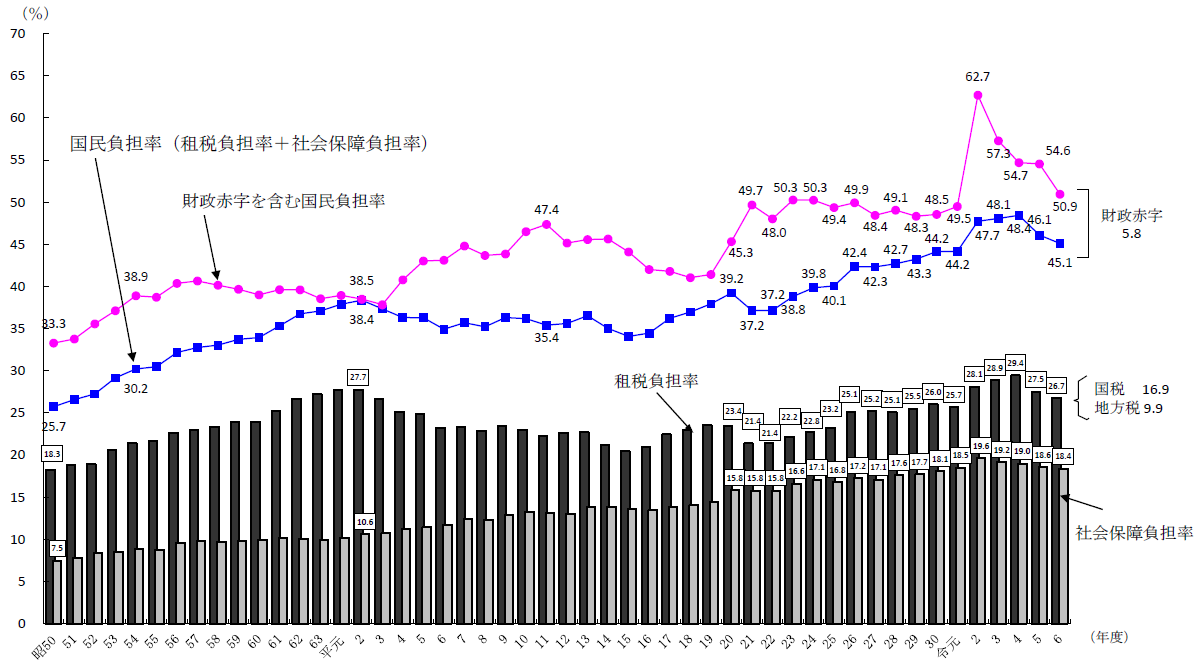
毎月の給料明細を手にして、額面と手取り額の乖離にため息を漏らすビジネスパーソンは少なくありません。物価高が家計を直撃するなか、ニュースやSNSでは「働いても働いても暮らしが楽にならない」「まるで江戸時代の五公五民だ」といった悲鳴が日常的に飛び交っています。
その元凶として名指しされるのが、財務省が毎年公表する「国民負担率」です。2026年最新の公表データをもとに、数字の裏に潜む構造的な病巣と、私たちの可処分所得を削り続けるメカニズムを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年度(令和8年度)の国民負担率見通しは45.7%、将来世代のツケである赤字を含めた「潜在的国民負担率」は依然として50%台の高水準で推移。
- 要点2:「手取りが減る」真の要因は税金以上に急増する社会保険料であり、給与天引きによる「見えない徴税」が現役世代の家計を圧迫。
- 要点3:「国民負担率=個人の実質負担割合」ではない数字のカラクリを理解し、制度に依存しない主体的な資産防衛が不可欠。
【2026年最新】財務省発表に見る国民負担率の現在地と推移
財務省が公表した最新試算によると、令和8年度(2026年度)の国民負担率は45.7%となる見通しが示されました。前年度である令和7年度(2025年度)の実績見込み46.2%からは0.5ポイントの微減となったものの、過去最高水準だった2021年度の48.1%以降、依然として40%台半ばの歴史的高水準に張り付いています。
昭和45年度(1970年度)の国民負担率がわずか24.3%であった事実を振り返れば、半世紀余りで日本人の公的負担はほぼ倍増した計算です。歴史的な推移を俯瞰すると、1980年代後半のバブル期までは30%台前半で推移していましたが、1990年代のバブル崩壊以降、少子高齢化の急加速とともに右肩上がりの上昇カーブを描き続けてきました。
ここで見落としてはならないのが、国の財政赤字分を将来の国民負担として加味した「潜在的国民負担率」の存在です。現世代が支払いを先送りしている国・地方の財政赤字(国民所得比で約5〜6%)を加算すると、実質的な潜在負担率は50%台前半へと跳ね上がります。私たちが日々感じている閉塞感は、単なる感情論ではなく、冷徹な統計データが裏付ける必然の結果です。
「手取りが減る」真相を徹底解明|社会保険料と税金の内訳
なぜ賃上げが叫ばれる一方で「手取りが増えない」「生活が苦しい」という実感が拭えないのでしょうか。その核心は、国民負担率の内訳における「社会保険料」の肥大化にあります。
国民負担率は大きく分けて、所得税や住民税・消費税などの「租税負担率」と、健康保険・厚生年金・介護保険・雇用保険などの「社会保障負担率」の2つで構成されています。近年の推移を分析すると、所得税減税や定額減税などの政策的配慮が行われた年度であっても、社会保険料の料率引き上げがそれを相殺し、結果として可処分所得を削り取ってきました。
社会保険料は税金と異なり、法改正や制度改定のたびに細かく料率が見直され、給与から天引き(源泉徴収)されるため、国民の抵抗感が生じにくい「ステルス増税」と批判されてきた経緯があります。特に労使折半で会社側も同額を負担しているため、企業が社員へ支払う総人件費が増えていても、社員の銀行口座に振り込まれる手取り額には反映されにくいという二重の足かせ構造が定着しています。
【実態検証】「五公五民」と嘆くネットの反応と生活現場のリアル
大手ネット掲示板やSNS上では、公表値が45%を超えて以降、「令和の五公五民」「生かさぬよう殺さぬよう搾取されている」といった過激なフレーズがトレンド常連となりました。街頭取材や生活者の家計調査でも、額面年収500万円の会社員が「昇給しても手取りの伸びが数千円程度で、物価上昇に追いつかない」と打ち明ける姿が目立ちます。
子育て世帯からは、「児童手当の拡充がアナウンスされる一方で、支援金制度の創設など新たな名目の保険料上乗せが続き、結局プラマイゼロかマイナスになっている」という憤りの声が上がっています。給与明細に刻印された社会保険料の合計額が、所得税と住民税を足した金額の2倍近くに達しているケースも珍しくありません。
公の場で語られる「全世代型社会保障」という美しいスローガンとは裏腹に、現役世代の現場感覚としては「高齢層を支えるための負担ばかりが雪だるま式に増え、自分たちが老後を迎えた際の給付水準は切り下げられる」という世代間格差への不信感が頂点に達しています。
一般に知られていない盲点とネットの誤解|「手取りが45%減る」は本当か
ネット言論で頻繁に見られる最大の誤解が、「国民負担率が45%ということは、月給30万円の人の手取りは16万5,000円になるのか」という極端な受け止めです。結論から言えば、この認識は誤りです。ここには国民負担率の「計算方法」に起因する統計上のマジックが存在します。
国民負担率の算出式は以下の通りです。
国民負担率(%)=(租税負担額 + 社会保障負担額)÷ 国民所得(NI)× 100
分母に使われているのは、一般的なGDP(国内総生産)や個人の額面年収ではなく、マクロ経済上の「国民所得(要素費用表示)」です。国民所得には個人の賃金だけでなく企業の内部留保や法人利益も含まれる一方、減価償却費や間接税などが控除されているため、分母の数値自体が個人の体感する年収合計よりも小さく出やすい特徴があります。
さらに、日本の税制は累進課税を採用しており、各種控除も存在するため、年収400万〜600万円前後の一般的な単身・共働き世帯における実際の額面からの控除割合(税+社会保険料)は、現状でおよそ20%〜27%前後です。「給料の半分が国に奪われる」というのはマクロ経済指標の混同による誇張ですが、逆を言えば「将来世代の借金(財政赤字)を含めた潜在的負担率は5割に達しており、国家全体としては稼ぎの半分を公に差し出す構造になっている」というマクロの危機は紛れもない事実です。
【データ比較】日本の負担率は本当に高いのか?OECD世界ランキングと徹底比較
日本の公的負担は世界的に見て重いのか、それとも軽いのか。OECD(経済協力開発機構)加盟主要国の最新比較データをもとに、各国の制度設計と国民の実態を客観的に比較検証します。
| 国名 | 国民負担率(目安) | 租税 / 社会保障の内訳傾向 | 対価(行政サービス・還元)の評価 |
|---|---|---|---|
| 日本(2026年) | 45.7% (潜在的:約51%) | 租税:約27% 社会保障:約18% | 中負担・中福祉(歪み大) 医療アクセスは良好だが現役世代への直接還元感が薄い |
| フランス | 約67〜68% | 租税:約40% 社会保障:約27% | 高負担・高福祉 手厚い家族手当、高等教育の無償化など手厚いが不満も根強い |
| スウェーデン | 約56〜58% | 租税:約45% 社会保障:約12% | 高負担・超高福祉 教育・出産・介護の自己負担がほぼゼロで国民の納得度が高い |
| ドイツ | 約54〜56% | 租税:約32% 社会保障:約23% | 中高負担・中高福祉 大学無償化など還元は手厚いが日本同様に年金改革の岐路に立つ |
| アメリカ | 約32〜34% | 租税:約24% 社会保障:約9% | 低負担・低福祉 自己責任の自由市場。高額な民間医療保険と格差が深刻な課題 |
| イギリス | 約46〜48% | 租税:約37% 社会保障:約10% | 中負担・中福祉 国営医療サービス(NHS)の崩壊危機など公的サービス効率に課題 |
世界比較から浮かび上がる日本の決定的な特徴は、「負担率はヨーロッパ先進諸国よりやや低いが、アメリカよりははるかに高く、OECD中位グループに属している」という点です。しかし、北欧諸国のように「学費無償・手厚い年金」という明確な見返りがない一方で、アメリカのように自己責任で手取りを最大化できるわけでもありません。この「高負担に向かっているのに福祉の実感が乏しい」アンバランスさこそが、日本国民の強い不満の根源です。
国民負担率の高止まりにどう備えるか|【プロの結論】資産防衛の判断基準
マクロ経済と人口構造の観点から言えば、団塊ジュニア世代がすべて高齢者となる2040年に向け、国民負担率が自発的に大幅低下するシナリオは極めて非現実的です。私たちが生き抜くためには、国や制度に過度な期待を抱く「共依存」から脱却し、個人の境界線を明確にした資産防衛を講じる必要があります。
【プロの結論】公的負担の激変期に向いている人・注意すべき人の境界線
これからの時代、資産防衛の成否は「制度への理解度」と「行動の早さ」で残酷なまでに分かれます。
▼今すぐ資産防衛で有利に立てる人
- 税制優遇制度を限界まで使い倒している人:新NISAの非課税枠、iDeCo(個人型確定拠出年金)の所得控除メリットをフル活用し、手取りの段階で課税対象所得を圧縮するリテラシーがある人。
- 収入源の複線化を進めている人:給与所得だけに依存せず、青色申告による経費計上や控除が使える事業所得・副業所得を育て、社会保険料の逆風をコントロールできる人。
- 社会保険制度の給付側を徹底的に研究している人:傷病手当金、高額療養費制度などのセーフティネットを正確に把握し、無駄な民間保険の固定費を削れている人。
▼最も深刻な打撃を受ける慎重・注意すべき人
- 給与天引きを盲目的に放置している人:給料明細の「差引支給額」しか見ず、自分がいくら税金・保険料を払っているかに関心を持たない無自覚な人。
- 貯蓄を銀行の普通預金だけに集中させている人:実質賃金が目減りしインフレが進行するなか、額面が固定された日本円だけを抱え込み、購買力を間接的に削られ続ける人。
- 「いつか国がなんとかしてくれる」と期待している人:給付削減と保険料増額が同時進行する社会保障の構造的限界から目を背け、老後資金の自助努力を怠っている人。
【国民負担率】に関するよくある質問(FAQ)
Q1:国民負担率とはそもそも何ですか?どんな計算方法ですか?
A1:国民負担率とは、国全体の所得(国民所得)に対して、国民が支払っている税金(租税負担)と公的年金・医療保険などの社会保険料(社会保障負担)の合計が占める割合です。「(租税負担額 + 社会保障負担額)÷ 国民所得 × 100」で算出されます。
Q2:2026年度(令和8年度)の最新の数値はいくらですか?今後下がる見込みはありますか?
A2:財務省が公表した令和8年度の見通しは45.7%です。令和7年度の見込み(46.2%)より0.5ポイント低下したものの、過去半世紀で見れば極めて高い水準です。超高齢社会の進展により医療・介護給付費が拡大し続けるため、抜本的な給付抑制や人口動態の逆転がない限り、構造的に大きく下がる可能性は極めて低いとみられます。
Q3:「潜在的国民負担率」とは何ですか?なぜ公表されるのですか?
A3:潜在的国民負担率とは、現行の国民負担率に「国および地方の財政赤字」を加算した指標です。単年度で集めた税金・保険料では支出を賄えず、国債発行など将来世代の借金で穴埋めしている分を反映させています。将来必ず国民が税金等で返済しなければならない「隠れた負担」を可視化するために公表されており、日本は現在50%台前半で推移しています。
Q4:会社員が手取りを守るために個人でできる最も有効な対策は何ですか?
A4:第一にiDeCoによる所得控除(住民税・所得税の圧縮)、第二に新NISAを活用した運用益非課税での資産形成、第三にふるさと納税による住民税控除の活用です。また、副業等で事業所得を作り適法な経費計上を行うことや、扶養控除の要件を正しく把握して申告漏れを防ぐことも、手取りを死守するための現実的な防衛策となります。
まとめ:数字の魔術に惑わされず構造的な負担増に向き合う知恵
国民負担率45.7%という数字は、日本が「中負担・中福祉」の限界点に達しつつある警鐘です。「五公五民」という言葉が示すように、個人の実感として手取りが圧迫されている背景には、税金以上に右肩上がりを続ける社会保険料の存在があります。
マクロの統計を感情的に嘆くだけでは、手取りは1円も増えません。「なぜ引かれているのか」「制度はどう設計されているのか」という冷徹なリテラシーを持ち、新NISAやiDeCoをはじめとする公認の非課税ルートを使い倒すことこそが、令和の負担増時代を生き抜く唯一無二の処方箋です。 (出典: 国民 負担 率(Yahoo!ニュース))